- 预警点介绍
-
浙江是产茶大省,茶叶出口一直位居全国第一。近年来随着国际经济环境的变化,浙江茶叶出口先后遭遇欧盟、日本等国家和地区的国际贸易摩擦壁垒。为帮助我省茶叶企业应对国际贸易摩擦壁垒,保持我省茶叶对外贸易平稳发展,经省商务厅批准,浙江省国际茶业商会、浙江调解中心共同申报设立了浙江省茶叶对外贸易预警示范点,是全省为数不多的省级外贸预警点之一,并于2010年5月开始投入运行。
预警点通过广泛收集、整理、归纳、梳理、分析国内外方方面面的行业和市场动态信息,能够整合各方面的信息资源,从而总结出具有前瞻性的行业竞争态势和趋势,帮助企业全面判断和把握市场,及时调整产品策略与出口方向,及时向政府主管部门作出有理有据的报告,从而促进我省茶叶行业的转型升级。茶叶对外贸易预警示范点由浙江省国际茶业商会、浙江调解中心作为项目负责单位,共同承担预警点的日常工作。
- 负责人
- 负责联系人:浙江省国际商会
- 联系方式
- 联系电话:0571-85811925
近期全球茶叶市场数据:产量、贸易流向与拍卖行情一览
国际茶叶委员会(ITC)最新发布的2026年5月月度统计报告显示,今年前四个月全球茶叶市场呈现明显的区域分化态势。主要产茶国产量涨跌互现,出口流向因需求结构调整而此消彼长,主要消费市场进口需求总体平稳但内部差异显著,拍卖市场价格带进一步拉宽。以下从产量、出口、进口、拍卖四个维度梳理核心要点,为关注国际市场动态的从业者提供参考。
一、产量:主要产茶国表现分化,年度总量稳中有变
从月度产量来看,2026年3月各主要产茶国表现有所分化。印度东北部3月产量为49,050吨,同比下降约5.8%;印度南部则实现增长,产量为17,810吨,同比增长约12.9%。斯里兰卡3月产量为20,897吨,同比下降约15.2%。肯尼亚因数据周期不同,2月产量为37,359吨,同比下降约16.3%。
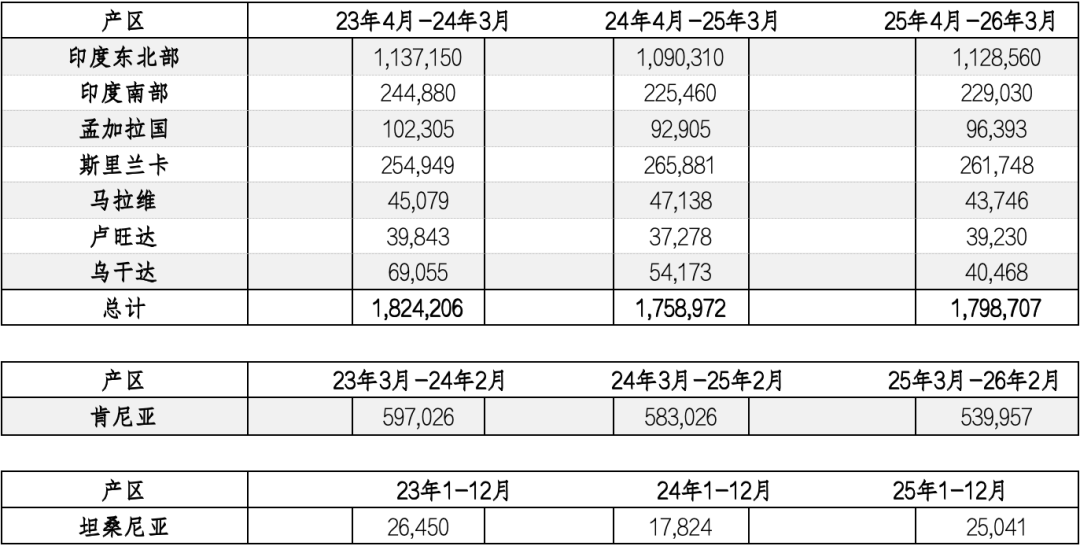
从12个月滚动总计来看,2025年4月至2026年3月期间,印度东北部产量为1,128,560吨,印度南部为229,030吨,斯里兰卡为261,748吨。主要产茶国合计产量为1,798,707吨,同比增长约2.3%。
月度茶叶产量(吨)
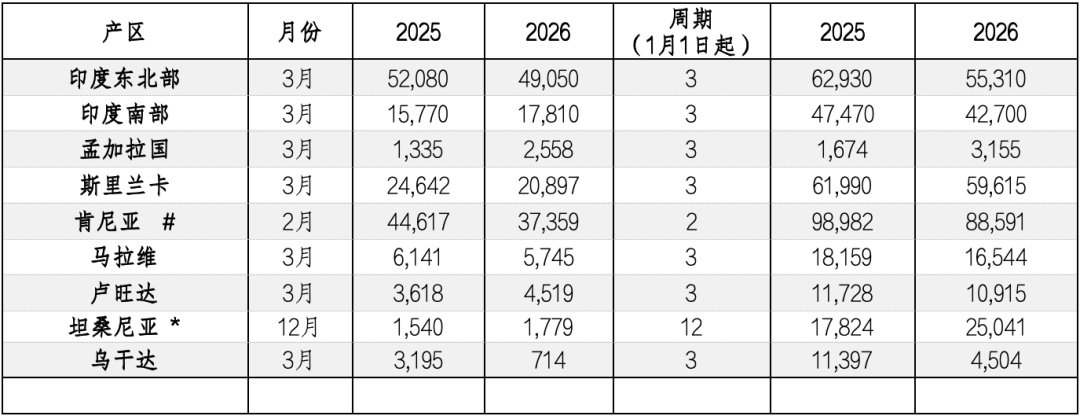
印度,孟加拉国,斯里兰卡,肯尼亚和坦桑尼亚-各国茶叶局;马拉维和乌干达-茶叶协会。
*月度数据和累计数据分别截至2024年12月和2025年12月
# 月度数据和累计数据分别截至2026年2月
二、出口:主要出口国表现分化
从全球主要出口国的表现来看,2026年初出口格局出现明显调整。
肯尼亚增势突出:2026年1—2月累计出口100,133吨,同比增长11.8%。对埃及出口增长34.8%,对阿联酋翻倍增长(+102.2%),对也门大增220%,中东和北非需求旺盛。
印度显著下滑:1—3月累计出口54,690吨,同比下降21.0%。对伊拉克出口暴跌68.9%,对阿联酋下降25.7%,仅对土耳其(+85.4%)和伊朗(+23.2%)保持增长。
斯里兰卡小幅回落:1—3月累计出口55,316吨,同比下降5.3%。对土耳其出口翻倍增长至6,926吨(+108.9%),但对伊拉克、利比亚等传统市场出口下降。
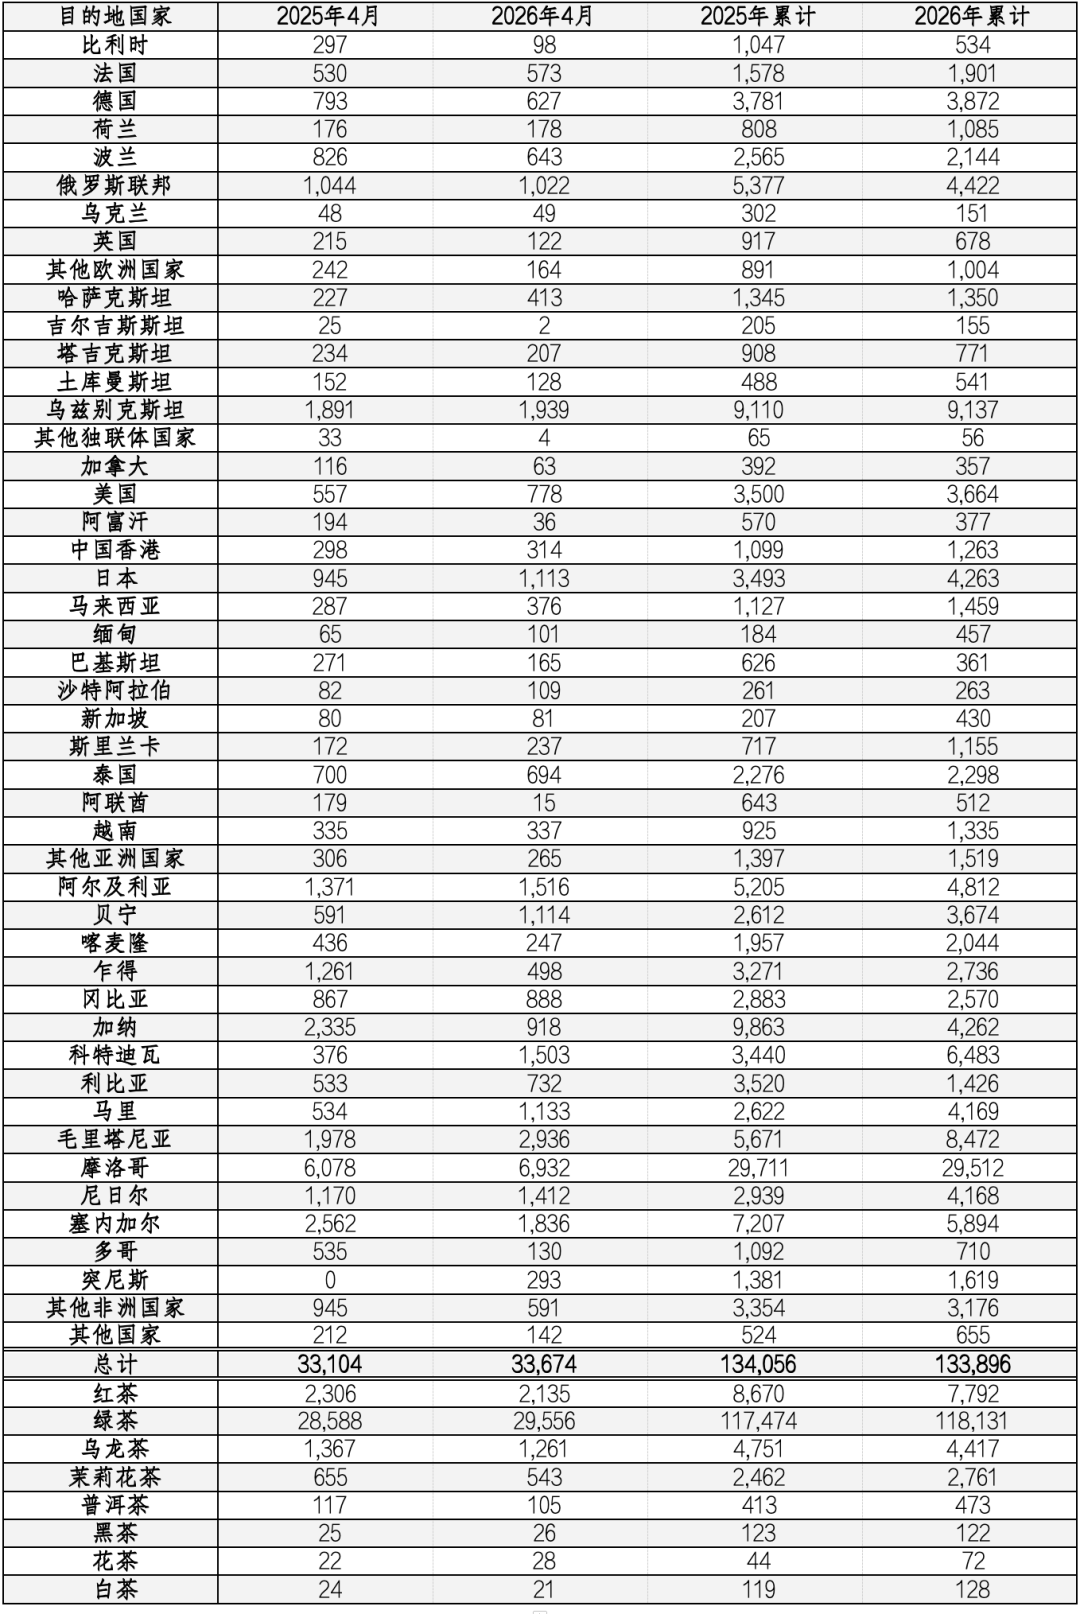
中国保持平稳:2026年4月单月出口33,674吨,同比增长约1.7%;1至4月累计出口133,896吨,与去年同期基本持平。绿茶仍占主导(累计118,131吨,同比+0.6%),而红茶、乌龙茶有所下降。主要目的地中,摩洛哥(29,512吨,持平)、毛里塔尼亚(8,472吨,+49.4%)、科特迪瓦(6,483吨,+88.5%)等非洲市场需求呈显著增长。
其他出口国:印度尼西亚1至3月出口6,861吨(同比-3.9%);日本1至3月出口3,008吨(同比+20.5%);马拉维1至3月出口10,831吨(同比-0.7%);阿根廷1至3月出口25,987吨(同比+57.0%),主要受美国市场需求拉动。
按目的国划分的出口量- 肯尼亚(吨)
数据来源:肯尼亚茶叶局。
按目的国划分的出口量- 印度(吨)
数据来源:印度茶叶局(含速溶茶数据,为临时数据)。
按目的国划分的出口量- 斯里兰卡(吨)
数据来源:斯里兰卡茶叶局,数据不含进口和再出口茶叶,国家数据包含速溶茶
按目的国划分的出口量 - 中国(吨)
三、进口:主要消费市场需求总体平稳
主要进口国需求总体平稳,但内部差异显著。
巴基斯坦需求旺盛:1—4月累计进口68,589吨,同比增长6.3%。从肯尼亚进口保持稳定(+1.7%),从卢旺达(+73.6%)和越南(+132%)的进口大幅增加,采购趋于多元化。
智利进口激增:1—3月累计进口6,793吨,同比增长42.1%,主要来自斯里兰卡和阿根廷,南美市场活力显现。
日本稳步增长:1—3月进口7,329吨,同比增长14.5%,绿茶进口增长尤为突出(+65.3%)。
美国总量下降:1—3月累计进口26,929吨,同比下降9.8%。但来源结构变化明显——从马拉维进口增长214.6%,从津巴布韦增长194.4%,从中国和印度进口则分别下降52.7%和26.1%,显示美国市场正加速转向非洲供应。
欧洲市场表现疲软:荷兰1—2月净进口仅588吨(-42.4%),波兰1—3月进口10,249吨(-18.9%),德国净进口7,593吨(-2.6%);英国月度波动大:3月净进口仅4,184吨,同比骤降49.8%,但1—3月累计净进口19,888吨,降幅收窄至7.8%。
按原产国划分的进口量- 巴基斯坦(吨)
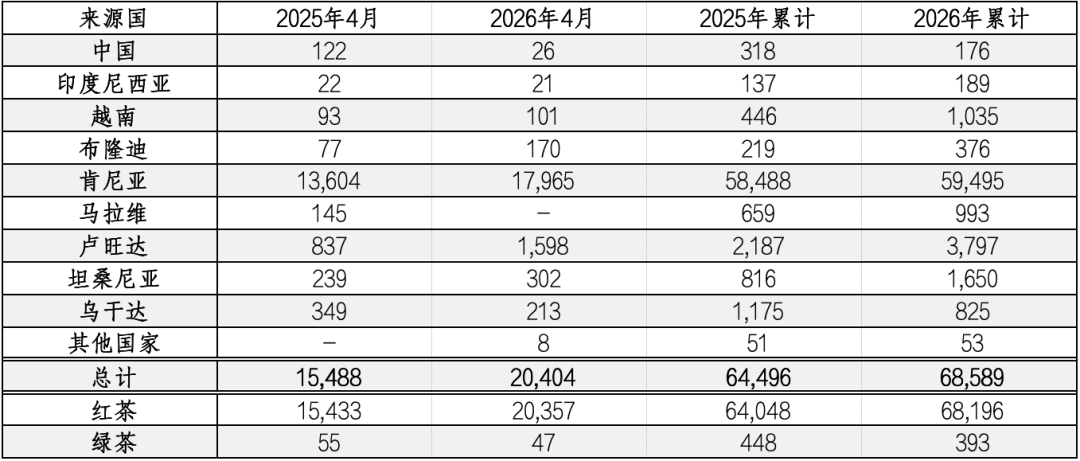
数据来源:巴基斯坦茶叶协会。
按原产国划分的进口量- 智利(吨)
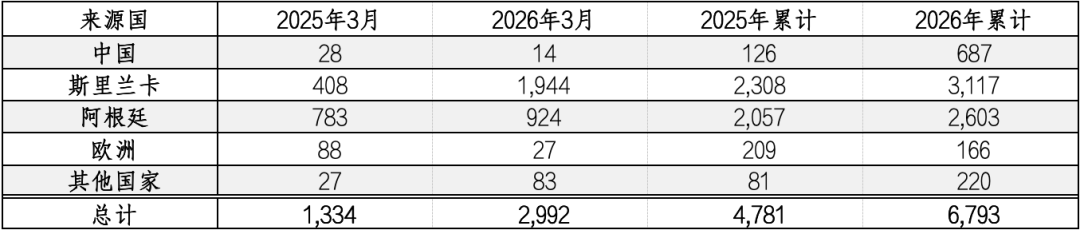
按原产国划分的进口量- 日本(吨)
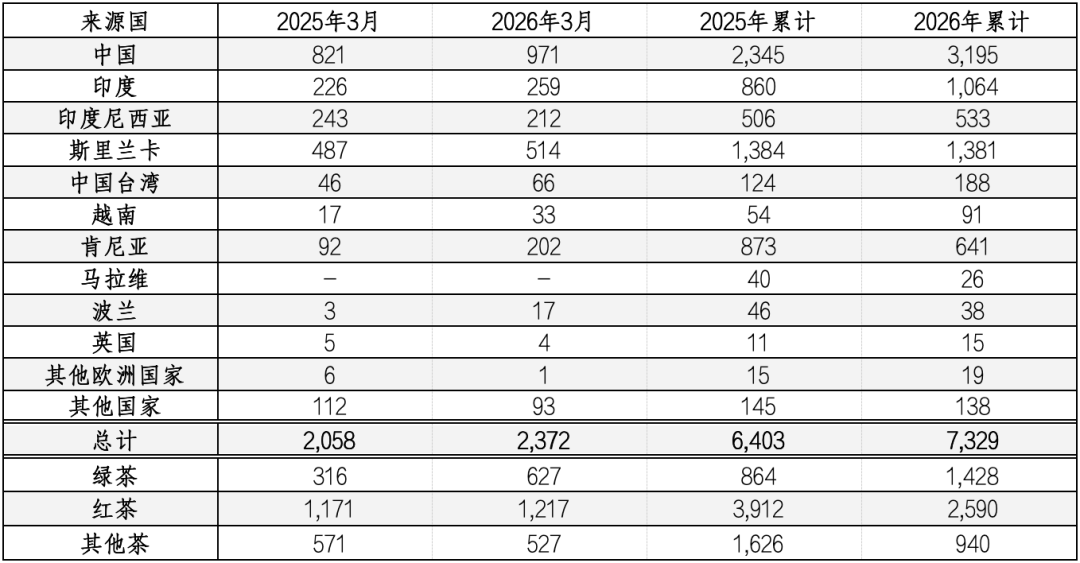
按原产国划分的进口量- 美国(吨)
消费用茶叶(净)进口量- (吨)
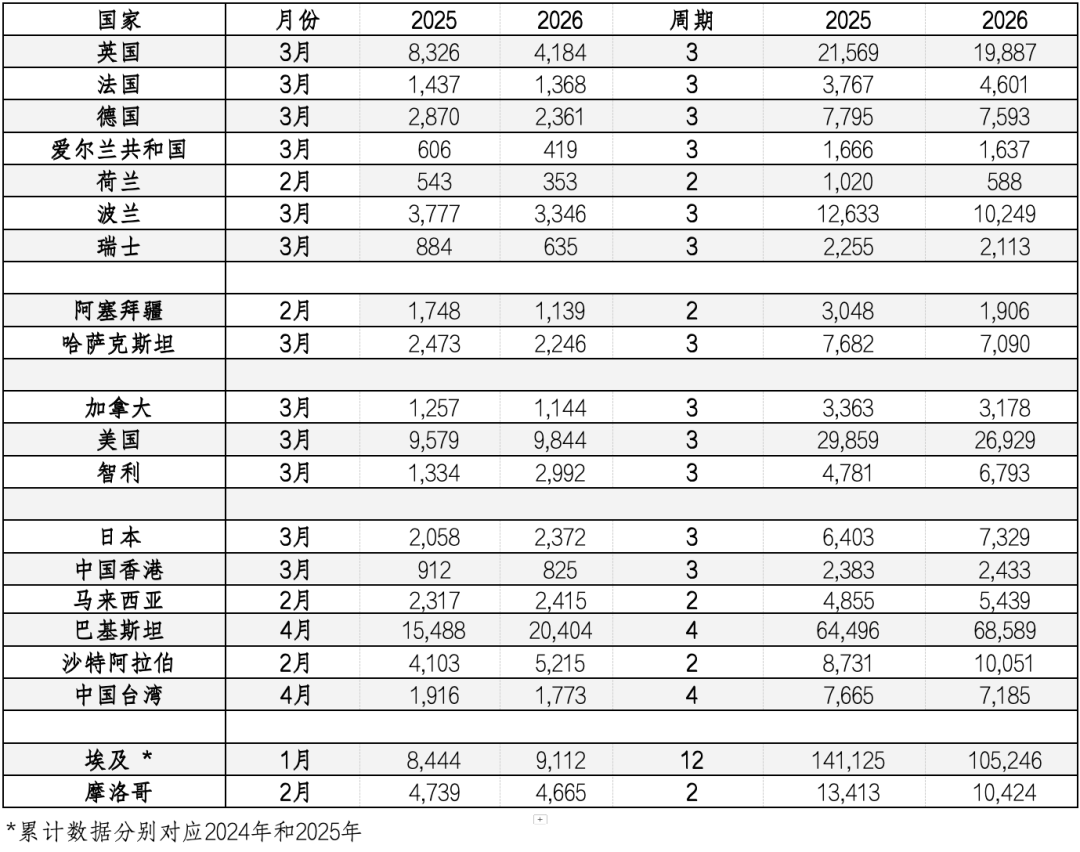
四、拍卖:全球主要拍卖市场价格走势分化
2026年4月,全球主要拍卖市场均价走势分化。
科伦坡全部茶叶均价为373~383美分/公斤,仍处高位,但较2025年4月的397~401美分有所回落。低地茶均价达388~402美分/公斤,高地茶在370~376美分/公斤,品质溢价明显。
蒙巴萨全部茶叶均价为217~228美分/公斤,较2025年4月的195~209美分明显回升。肯尼亚茶均价226~237美分/公斤,卢旺达茶295~300美分/公斤,乌干达茶仅115~116美分/公斤,东非内部品质价差悬殊。
印度市场价格区间宽泛:加尔各答叶茶从208美分/公斤升至月末的347美分/公斤;古瓦哈提叶茶在283~311美分/公斤;西里古里叶茶在216~257美分/公斤;柯钦碎茶在164~170美分/公斤。整体波动区间为164~347美分/公斤。
林贝(马拉维)均价在123~129美分/公斤,与去年同期基本持平。
成交量方面,蒙巴萨4月成交约34,795吨,科伦坡约18,943吨,印度各市场合计超2万吨。
每周茶叶拍卖 - 销量及平均价格 - 2026年4月
1) 加尔各答、古瓦哈提、西里古里、柯钦、吉大港和科伦坡的每周拍卖平均价格已按当周的近似汇率换算为美分。
2) 加尔各答–数量包含私人销售。
3) 销售周跨越月末的,全部归入较早的月份。
每周茶叶拍卖 - 销量及平均价格 - 2025年4月
各周全部茶叶拍卖平均价格 - 2026年4月
加尔各答、古瓦哈提、西里古里、柯钦、吉大港和科伦坡的每周拍卖成交均价已按当周的近似汇率换算为美分。
国际茶叶委员会的月度数据为行业提供了及时的市场信号。对于有意拓展海外市场的中国茶企而言,持续跟踪主要目的国的进口动态、价格走势及竞争格局变化,是制定国际化策略的基础功课。